Steuerklasse 3/5 oder 4/4? Vergleich mit Faktorverfahren
Lohnsteuer exakt nach BMF-Programmablaufplan –: 516/516 amtliche Prüffälle bestanden
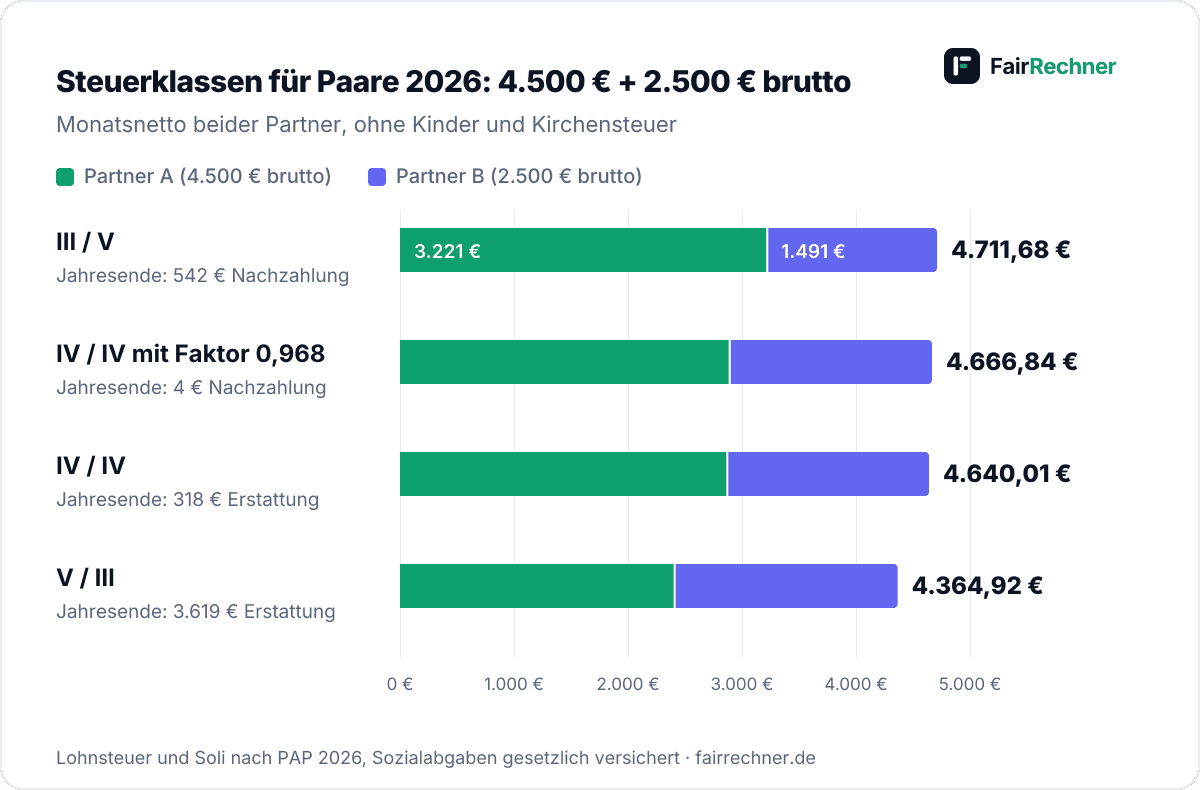
Bei 4.500 € und 2.500 € brutto habt ihr 2026 mit III/V 71,67 € mehr Netto im Monat als mit IV/IV – müsst aber rund 542 € nachzahlen. Mit dem Faktor 0,968 passt die Lohnsteuer fast genau zur Jahressteuer. Gib eure Gehälter ein und vergleicht alle Varianten.
mit III/V (A in III), 2026
4.500 € + 2.500 €: III/V 4.711,68 €, IV/IV 4.640,01 €, Faktor 0,968 (2026)
| Klassen A/B | Netto A | Netto B | Zusammen | Jahresende |
|---|---|---|---|---|
| III / V | 3.221,09 € | 1.490,59 € | 4.711,68 € | 542 € Nachzahlung |
| V / III | 2.408,67 € | 1.956,25 € | 4.364,92 € | 3.619 € Erstattung |
| IV / IV | 2.871,09 € | 1.768,92 € | 4.640,01 € | 318 € Erstattung |
| IV / IV, Faktor 0,968 | 2.891,92 € | 1.774,92 € | 4.666,84 € | 4 € Nachzahlung |
- Faktor (§ 39f EStG)
- 0,968
- Jahressteuer zusammen (Splitting)
- 9.732,00 €
„Jahresende“: geschätzte Nachzahlung oder Erstattung nach der Steuererklärung.
Einfach erklärt
Ehepaare können wählen, wie die Lohnsteuer auf beide verteilt wird. Mit III/V bekommt der Besserverdienende fast alle Freibeträge, der andere keine. Mit IV/IV wird jeder wie ein Single behandelt. Mit IV und Faktor rechnet das Finanzamt die gemeinsame Steuer vorab aus und verteilt sie passend. Am Jahresende zahlt ihr in allen drei Fällen dieselbe Einkommensteuer – nur der Weg dahin ist verschieden.
Dein Ergebnis erklärt
Zusammen schuldet ihr 2026 voraussichtlich 9.732,00 € Einkommensteuer (Splittingtarif). Mit III/V werden 9.189,84 € einbehalten, mit IV/IV 10.049,88 €, mit Faktor 9.727,92 €. Die Differenz gleicht die Steuererklärung aus.
So holst du mehr raus
- Erwartet einer von euch Elterngeld oder Arbeitslosengeld, sollte er rechtzeitig in die Klasse mit dem höheren Netto wechseln.
- Legt bei III/V die erwartete Nachzahlung monatlich zurück.
- Mit dem Faktor gibt es weder große Nachzahlung noch Erstattung – gut für planbare Monate.
Was bedeuten die Felder?
- Brutto Partner A und B: laufendes Monatsgehalt beider. Hat einer keinen Lohn, trage 0 ein.
- Jahr: 2027 rechnet mit dem Tarifentwurf (Grundfreibetrag 12.564 €).
- Kirchensteuer, Bundesland: gelten für beide. Kirchensteuer 8 % in Bayern und Baden-Württemberg, sonst 9 %.
- Kinder: zählen für die Pflegeversicherung und beim Soli und der Kirchensteuer über die Kinderfreibeträge (Klasse III: 1,0 je Kind, IV: 0,5, V: 0).
- Geburtsjahr und Zusatzbeitrag: gelten für beide; der Zuschlag für Kinderlose fällt ab 23 Jahren an.
Welche Kombination passt zu welchem Paar?
Monatsnetto zusammen 2026, ohne Kirchensteuer, kinderlos, gesetzlich versichert. Letzte Spalte: geschätzte Nachzahlung oder Erstattung mit III/V (der Besserverdienende in III).
| Brutto A + B | III/V | IV/IV | IV/IV Faktor | Faktor | III/V am Jahresende |
|---|---|---|---|---|---|
| 2.500 € + 2.500 € | 3.446,84 € | 3.537,84 € | 3.537,84 € | – | 1.092 € Erstattung |
| 3.500 € + 2.500 € | 4.119,18 € | 4.102,17 € | 4.109,34 € | 0,988 | 124 € Nachzahlung |
| 4.000 € + 2.000 € | 4.195,17 € | 4.082,34 € | 4.109,34 € | 0,956 | 1.036 € Nachzahlung |
| 4.500 € + 2.500 € | 4.711,68 € | 4.640,01 € | 4.666,84 € | 0,968 | 542 € Nachzahlung |
| 5.000 € + 1.500 € | 4.578,52 € | 4.341,52 € | 4.436,60 € | 0,880 | 1.706 € Nachzahlung |
| 6.000 € + 3.000 € | 5.817,08 € | 5.695,99 € | 5.757,66 € | 0,955 | 726 € Nachzahlung |
| 4.000 € + 0 € | 2.928,17 € | 2.605,50 € | 2.928,67 € | 0,384 | ± 0 € |
Bei gleichen Gehältern ist IV/IV am besten; III/V führt dann zu hohen Erstattungen, weil Klasse V zu viel einbehält. Je ungleicher die Gehälter, desto mehr bringt III/V im Monat – und desto höher wird die Nachzahlung. Mit Faktor liegt das Netto dazwischen, dafür stimmt die Lohnsteuer fast genau.

So wird gerechnet
Für jede Kombination rechnen wir die monatliche Lohnsteuer beider Partner nach dem amtlichen Programmablaufplan. Die voraussichtliche Jahressteuer ermitteln wir aus dem zu versteuernden Einkommen beider (Jahreslohn minus Pauschbeträge und Vorsorgepauschale) mit dem Splittingtarif nach § 32a Abs. 5 EStG.
Faktor = Y ÷ X · Y = Einkommensteuer beider nach Splitting · X = Lohnsteuer beider in Klasse IV
Rechenbeispiel 4.500 € und 2.500 € brutto, 2026: Die Lohnsteuer in Klasse IV beträgt zusammen X = 10.050 € im Jahr. Das gemeinsame zu versteuernde Einkommen von 64.542 € ergibt nach Splitting Y = 9.732 €. Y ÷ X = 0,96836, auf drei Stellen abgeschnitten: Faktor 0,968. Beide zahlen dann Lohnsteuer in Klasse IV × 0,968.
| Variante | Netto A | Netto B | Zusammen | Jahresende |
|---|---|---|---|---|
| III / V | 3.221,09 € | 1.490,59 € | 4.711,68 € | 542 € Nachzahlung |
| V / III | 2.408,67 € | 1.956,25 € | 4.364,92 € | 3.619 € Erstattung |
| IV / IV | 2.871,09 € | 1.768,92 € | 4.640,01 € | 318 € Erstattung |
| IV / IV mit Faktor | 2.891,92 € | 1.774,92 € | 4.666,84 € | 4 € Nachzahlung |
Was passiert bei der Steuererklärung?
Mit III/V und mit Faktor seid ihr zur Steuererklärung verpflichtet, wenn beide Arbeitslohn hatten (§ 46 Abs. 2 Nr. 3a EStG). Die Frist für 2026 endet am 31.07.2027. Die Erklärung rechnet mit euren echten Versicherungsbeiträgen und Werbungskosten; unsere Schätzung nutzt die Vorsorgepauschale und die Pauschbeträge. Hohe Werbungskosten führen deshalb zu einer kleineren Nachzahlung oder höheren Erstattung.
Wie oft dürfen wir die Kombination ändern?
So oft ihr wollt, solange der Antrag bis 30.11. beim Finanzamt ist – die Änderung gilt ab dem Folgemonat (§ 39 Abs. 6 EStG). Den Faktor tragt ihr über denselben Antrag ein; er gilt bis zum Ende des Folgejahres. Schritt für Schritt erklärt im Ratgeber Steuerklasse wechseln.
Werden III und V bald abgeschafft?
Eine Überführung von III/V in das Faktorverfahren wird politisch diskutiert. Beschlossen ist nichts; 2026 und nach den Entwürfen auch 2027 gelten alle Kombinationen.
Wie wirken Kinder auf die Steuerklassenwahl?
Kinder ändern die Lohnsteuer in den Klassen III, IV und V nicht – Kinderfreibeträge wirken im Monat nur auf Soli und Kirchensteuer. In der Pflegeversicherung sinkt der Beitrag mit Kindern. Für die Wahl der Kombination zählt deshalb vor allem das Verhältnis der Gehälter und eine geplante Lohnersatzleistung wie Elterngeld.
Häufige Fragen
Wann lohnt sich Steuerklasse 3 und 5?
Wenn ein Partner deutlich mehr verdient – in unseren Beispielen ab etwa 60 zu 40. Bei 5.000 € und 1.500 € habt ihr mit III/V 237,00 € mehr im Monat als mit IV/IV. Bei gleichen Gehältern ist III/V dagegen schlechter: Bei 2 × 2.500 € bleiben 91,00 € weniger, und das Geld kommt erst mit der Erstattung zurück.
Zahlen wir mit 3/5 insgesamt mehr Steuern?
Nein. Die Einkommensteuer für das Jahr hängt nur vom gemeinsamen Einkommen und dem Splittingtarif ab, nicht von der Steuerklasse. Die Klasse verschiebt nur, wie viel schon im Monat einbehalten wird. Zu wenig einbehaltene Steuer zahlt ihr nach, zu viel bekommt ihr zurück.
Wie hoch wird unsere Nachzahlung mit 3/5?
Das hängt vom Gehaltsverhältnis ab. Im Beispiel 4.500 € und 2.500 € rund 542 € im Jahr. Wer das vermeiden will, nimmt das Faktorverfahren oder legt monatlich etwas zurück.
Wie berechnet das Finanzamt den Faktor?
Nach § 39f EStG: Y geteilt durch X. Y ist die voraussichtliche Einkommensteuer beider nach dem Splittingtarif, X die Summe der Lohnsteuer beider in Klasse IV. Der Faktor wird auf drei Stellen ohne Rundung festgelegt und nur eingetragen, wenn er kleiner als 1 ist.
Welche Kombination ist beim Elterngeld besser?
Für den Elternteil, der Elterngeld bekommt, eine Klasse mit hohem Netto: III oder IV. Klasse V senkt das Elterngeld. Die neue Klasse muss im Bemessungszeitraum (meist die 12 Monate vor dem Mutterschutz) in der Mehrzahl der Monate gegolten haben.
Passende Rechner und Ratgeber
Quellen und Stand
- § 39f EStG – Faktorverfahren anstelle Steuerklassenkombination III/V
- § 38b EStG – Lohnsteuerklassen
- § 39 Abs. 6 EStG – Steuerklassenwechsel bei Ehegatten
- § 32a EStG – Einkommensteuertarif und Splitting
- § 46 EStG – Pflichtveranlagung
- BMF: Programmablaufplan Lohnsteuer 2026
Geprüft am 20.11.2026 2026 final2027 teils offen
Datengrundlage: § 13 5. VermBG
fairrechner.de/steuerklassen/vergleich/